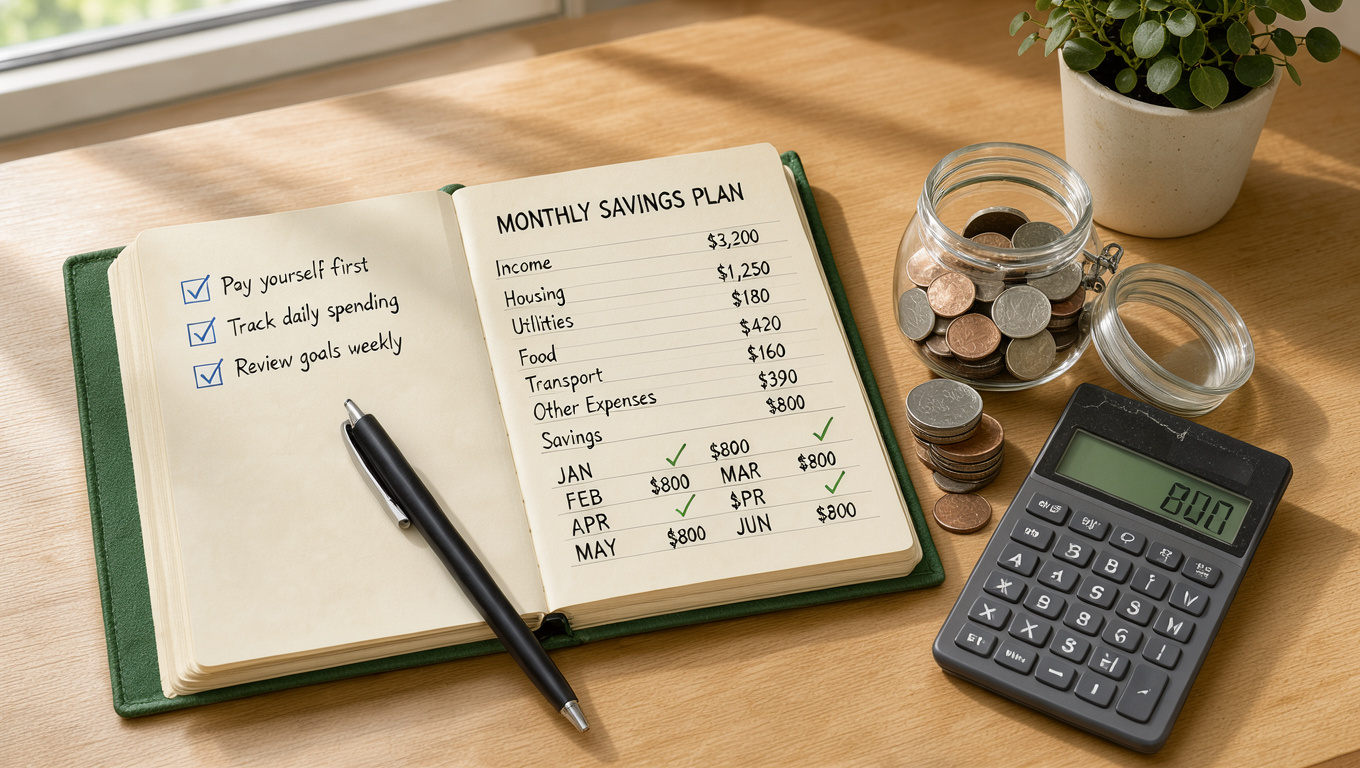
Det finns en tumregel för nästan allt, och sparande är inget undantag. Riktmärkena från svenska banker och Pensionsmyndigheten går att ställa bredvid varandra: Handelsbanken anger två månadslöner efter skatt som buffert, medan Pensionsmyndigheten anger 4,5–6 procent av lönen för den som saknar tjänstepension.
Buffert efter skatt: två månadslöner (Handelsbanken) · Pensionstumregel: 2,5 % av lönen efter skatt från 30 års ålder (Handelsbanken) · Utan tjänstepension: 4,5–6 % av lönen (Pensionsmyndigheten) · Totalt månadssparande: 10 % av bruttolönen (Länsförsäkringar Stockholm)
Snabböversikt
- SEB anger ungefär 1–2 månadslöner som riktmärke för buffert (SEB (bank med sparguide))
- Nordea rekommenderar minst 10 % av nettolönen totalt, varav minst 5 % till pension, publicerat 2015-02-04 (Nordea (bank för privatkunder))
- Enligt Granska föreslår Finansinspektionen två till tre månaders nödvändiga utgifter som buffert (Granska (oberoende guide, sekundär källa))
- Enligt Sambla kan man börja med 5 % av lönen, medan sparekonomer brukar rekommendera minst 10 % före skatt (Sambla (sparjämförelsetjänst))
- Swedbank publicerade den 2024-05-20 en tumregel om 10 % av lönen efter skatt och två månadslöner i buffert (Swedbank (bank med sparrådgivning))
- Genomsnittligt månadssparande bland ISK-sparare är cirka 2 010 kronor (2026) enligt Länsförsäkringar Östergötland (Länsförsäkringar Östergötland (försäkringsbolag, regional))
- Enligt Dagens PS bör pengar som ska användas inom ett till två år ligga på ett sparkonto med ränta (Dagens PS (ekonomitidning))
- Pensionsmyndighetens riktmärke gäller för 2026, så beloppet bör kontrolleras mot nästa år (Pensionsmyndigheten (statlig pensionsmyndighet))
Sex siffror från fem aktörer ger ett tydligt mönster: bufferten landar oftast på två månadslöner, medan pensionsandelen går från 5 procent i bankernas tumregler till 4,5–6 procent i myndighetens.
| Uppgift | Värde |
|---|---|
| Buffert efter skatt | två månadslöner (Handelsbanken (bankens privatekonomiska råd)) |
| Underhållssparande | minst 1 000 kronor i månaden i bostadsrätt och minst 4 000 kronor i villa (Handelsbanken) |
| Pension utan tjänstepension | 4,5–6 % av lönen upp till 52 125 kronor i månaden, 2026 (Pensionsmyndigheten) |
| Pensionssparande enligt SEB | 5 % av månadslönen (SEB (bank med sparguide)) |
| Totalt månadssparande enligt Skandia | 10–15 % av inkomsten (Skandia (försäkringsbolag)) |
| Akut- och trygghetsbuffert enligt Nordea | akutbuffert omkring 10 000–30 000 kronor, trygghetsbuffert 2–3 nettomånadslöner (Nordea) |
Hur mycket ska man pensionsspara varje månad?
Tumregel från 30 års ålder
- Handelsbanken räknar med 2,5 procent av lönen efter skatt från 30 års ålder (Handelsbanken (pensionsråd)).
- SEB anger en generell riktlinje för privat pensionssparande på 5 procent av månadslönen.
- Sambla rekommenderar att ungefär 5 procent av månadslönen går till pensionssparande.
När sparandet bör justeras
- Nordea anger minst 5 procent av nettolönen till pension som en del av ett totalsparande på 10 procent, vilket ger en nivå att jämföra mot.
- Sparbeloppet bör justeras när inkomst, ålder eller pensionsmål ändras, eftersom en procentsats inte fångar hur mycket tid som är kvar.
Konsekvensen: den som saknar tjänstepension har ett officiellt utgångsläge i Pensionsmyndighetens nivå, medan bankernas tumregler fungerar som jämförelse.
Det avgörande är alltså vilket utgångsläge man har, inte vilken bankens siffra råkar vara. Den som bara jämför bankernas tumregler sinsemellan missar myndighetens nivå.
Hur beräknar jag sparande med ränta?
Ränta på ränta vid löpande insättningar
- SEB:s pensionsexempel visar att en 30-åring som vill ha 80 procent av lönen i pension behöver spara 1 070 kronor i månaden vid 25 000 kronor i månadslön, med 4 procent i genomsnittlig avkastning.
- Ränta på ränta innebär att avkastningen räknas både på det insatta kapitalet och på tidigare ränta, så varje ny insättning får en egen växtperiod.
Skillnaden mot engångsinsättning
- En engångsinsättning räknas med en enkel formel, eftersom hela beloppet växer från samma startdag.
- Månadsinsättningar lägger till nya belopp varje månad, och de tidiga insättningarna har längst tid att växa.
Tidsfaktorn väger ofta tyngre än det enskilda månadsbeloppet, eftersom varje år man väntar minskar tiden för ränta på ränta. SEB:s 30-årsexempel är en bra utgångspunkt för att räkna på det.
Avvägningen: ju senare man börjar, desto mer måste varje månad bära. Handelsbanken räknar med att det månatliga sparbehovet dubbleras för varje tionde år man väntar.
Vilka är de bästa spartipsen?
Buffert före långsiktigt sparande
- Enligt Dagens PS anger sparexperten Niklas Laninge en bra tumregel på 2–3 månadslöner som buffert.
- Länsförsäkringar Östergötland anger 2–3 månadslöner som en vanlig rekommendation för buffert.
- Resurs anger att buffertsparandet bör vara ungefär 1–2 månadslöner på ett sparkonto med rörlig ränta och fria uttag (Resurs (kreditbolag)).
Automatiskt månadssparande
- Sätt av ett fast belopp direkt när lönen kommer, i stället för att spara det som blir över i slutet av månaden.
- Börja med att spara under ett år, i första hand till buffert. Konsumentverket föreslår detta enligt Granska.
- Ställ in en automatisk överföring från lönekontot, så att sparandet inte konkurrerar med månadens övriga utgifter.
Bufferten konkurrerar med långsiktigt sparande om båda tas från samma utrymme i budgeten, och där tappar många planer fart. Börja med buffert och lägg pensionen ovanpå.
Konsekvensen: bufferten är ett första steg och inget slutmål, så långsiktigt sparande får ofta vänta tills bufferten finns på plats.
Vad är 50/30/20-regeln?
Fördelningen i praktiken
- Modellen delar in lönen i 50 procent till nödvändiga utgifter, 30 procent till önskemål och 20 procent till sparande och skulder.
- Regeln kommer inte från en myndighet eller bank i vårt underlag, så den bör ses som en utgångspunkt för budgeten och inte som ett riktmärke.
Var sparandet ryms i modellen
- Om sparandet inte får plats i 20 procent är det oftare ett tecken på att de nödvändiga utgifterna behöver granskas än att modellen är fel.
- Börja med att räkna ut bufferten och pensionsnivån, och låt sedan budgeten visa om resten av månaden räcker.
Konsekvensen: 50/30/20 fungerar som checklista för budgeten, men den ersätter inte en uträkning av pensionsbehovet.
Hur mycket pengar behöver man för att sluta jobba vid 60?
Årligt uttag och kapitalbehov
- Danske Bank anger att en tumregel är att man får ut mellan 50 och 60 procent av nuvarande lön från allmän pension och tjänstepension (Danske Bank (bank, pensionsråd)).
- Kapitalbehovet beror på förväntade årliga utgifter och på hur länge pengarna ska räcka, så ett sparmål måste räknas fram från den egna budgeten.
Påverkan av pensionsålder och avkastning
- Ikano Bank anger den gamla tumregeln att spara 10 procent av inkomsten, och att man med låg inkomst kan spara 5 eller 2 procent (Ikano Bank (bank, sparråd)).
- SEB:s exempel bygger på 4 procent i genomsnittlig avkastning, så ett lägre antagande kräver ett högre månadsbelopp.
Varje år man väntar ökar kravet på månadsbeloppet. Det är skälet till att även en liten månadsinsättning är värd att räkna på tidigt.
Kapitalbehovet och månadsbeloppet måste därför räknas ihop, inte var för sig.
Bekräftat och oklart
Bekräftade fakta
- Pensionsmyndigheten anger 4,5–6 procent av lönen upp till 52 125 kronor i månaden för den som saknar tjänstepension, 2026.
- Handelsbanken anger två månadslöner efter skatt i buffert.
Vad som är oklart
- Enligt Granska föreslår Finansinspektionen två till tre månaders nödvändiga utgifter som buffert. Vi har inte hittat Finansinspektionens egen text.
- Enligt Sambla kan man börja med 5 procent av lönen till pension, men sparekonomer brukar rekommendera minst 10 procent av lönen före skatt.
- Enligt Dagens PS bör pengar som ska användas inom ett till två år ligga på ett sparkonto med ränta.
- Vilken buffert som passar just ditt hushåll framgår inte av underlaget, eftersom bostadsform, familj och lån skiljer sig åt.
Det som är oklart: en del av riktmärkena kommer från aktörer som säljer sparprodukter, så läs varje siffra med avsändaren i åtanke.
Vad experterna säger
Två månadslöner som buffert är en vanlig rekommendation, och en tumregel är att spara ungefär tio procent av lönen efter skatt.
Madelén Falkenhäll, ekonom på Swedbank
En bra tumregel är två till tre månadslöner som buffert.
Niklas Laninge, sparexpert, enligt Dagens PS
Swedbank nämner två månadslöner och Dagens PS två till tre, så två är den nivå båda kan skriva under.
Din egen nivå
För den som saknar tjänstepension är valet tydligt: fyll bufferten först och sätt pensionssparandet nära Pensionsmyndighetens 4,5–6 procent, annars riskerar du ett lägre pensionsunderlag än Pensionsmyndighetens nivå ger.
Relaterad läsning: Hur mycket kostar uppkörning? Aktuella priser och avgifter
Vanliga frågor
Hur stor buffert bör man ha?
Riktmärkena skiljer sig åt. SEB anger ungefär 1–2 månadslöner, Handelsbanken två månadslöner efter skatt och en sparexpert på Dagens PS 2–3 månadslöner.
Vad gäller om man saknar tjänstepension?
Pensionsmyndigheten anger 4,5–6 procent av lönen upp till 52 125 kronor i månaden, 2026.
Vad är akutbuffert och trygghetsbuffert?
Nordea skiljer på en akutbuffert på omkring 10 000–30 000 kronor och en trygghetsbuffert på 2–3 nettomånadslöner.
Hur mycket sparar andra i genomsnitt?
Länsförsäkringar Östergötland anger att genomsnittligt månadssparande bland ISK-sparare är cirka 2 010 kronor (2026).
Hur mycket bör man sätta av till underhåll av bostaden?
Handelsbanken anger minst 1 000 kronor i månaden för bostadsrätt och minst 4 000 kronor i månaden för villa.
Hur mycket ska man spara om inkomsten är låg?
Ikano Bank anger den gamla tumregeln om 10 procent av inkomsten och att man med låg inkomst kan spara 5 eller 2 procent.
Relaterade artiklar




Noah Gustafsson är senior regionreporter på Stadspressen.se och bevakar regionala nyheter i hela Sverige.